Luvit x Junahand

Mga screenshot
Mga detalye
- Rating
- 408.00 mga review
- Bersyon
- 2.3.0
- Developer
- Wefund Lending corp
Pagsusuri ni Norviv
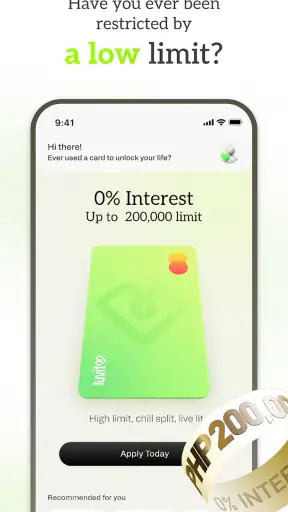
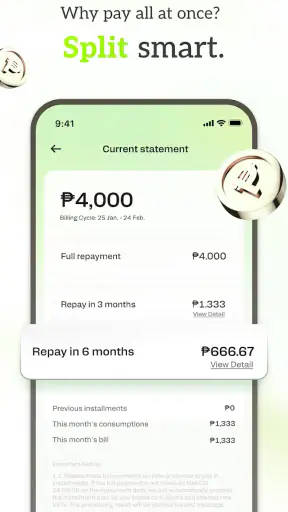
Ang Luvit x Junahand ay isang libreng app sa kategoryang pananalapi na idinisenyo para sa mga gustong bumili ngayon at magbayad sa loob ng tatlo o anim na buwan. Sa unang tingin, simple ang pangunahing ideya nito: gawing mas madaling hati-hatiin ang bayad sa halip na ilabas agad ang buong halaga. Sa paggamit ko, ang pinakamalaking halaga nito ay hindi lang ang dagdag na paraan ng pagbabayad, kundi ang pagkakataong masuri muna kung kaya talaga ng buwanang budget ang isang planong installment.
Gayunman, hindi ko ito tinitingnan bilang dagdag na pera o libreng diskwento. Isa itong kasangkapan sa pag-aayos ng cash flow, at magiging kapaki-pakinabang lamang kung malinaw sa iyo ang kabuuang obligasyon bago kumpirmahin ang isang transaksiyon. Kung maingat kang mamimili at gusto mong magplano ng bayad, may malinaw itong gamit. Kung madalas kang nadadala ng “buy now” at nakakalimutan ang mga susunod na bayarin, kailangan mong maging mas disiplinado rito.
Ganito ko tinitingnan ang karanasan sa Luvit x Junahand
Ang konsepto ng buy now, pay later ay pamilyar na sa maraming gumagamit ng mobile finance apps, pero hindi pare-pareho ang halaga ng bawat serbisyo. Para sa akin, ang mahalagang tanong ay hindi kung gaano kadaling magsimula, kundi kung nakatutulong ba ang app na gawing mas malinaw ang desisyon bago bumili. Sa ganitong punto, may praktikal na silbi ang Luvit x Junahand dahil nakasentro ito sa dalawang repayment period: tatlo o anim na buwan.
Ang ganitong pagpipilian ay mas madaling unawain kaysa sa isang malawak na menu ng napakaraming termino. Kapag may kailangang bilhin, maaari mong ihambing ang mas maikling panahon na karaniwang nangangahulugang mas mabilis matatapos ang obligasyon, laban sa mas mahabang panahon na maaaring mas magaan ang bawat hulog ngunit mas matagal kang may kailangang bantayan. Hindi ko ipinapayo na piliin agad ang mas mababang buwanang halaga; mas mahalaga pa rin ang kabuuang babayaran at kung saan ito lulugar sa regular mong gastos.
Ang app ay binuo ng Wefund Lending corp at may average na rating na 4.7 mula sa humigit-kumulang 2.1 libong ratings. May higit 100 libong install na rin ito, kaya hindi na ito mukhang isang serbisyong halos walang gumagamit. Hindi sapat ang mga bilang na iyon para patunayang bagay ito sa lahat, pero nagpapakita ang mga ito na may sapat na interes mula sa mga taong naghahanap ng ganitong uri ng financing tool.
Sa praktikal na paggamit, ang unang dapat gawin ng isang bagong user ay ituring ang app bilang bahagi ng budget routine, hindi bilang shortcut sa pamimili. Bago magpatuloy, isulat muna ang tatlong bagay: magkano ang buong halaga ng bibilhin, kailan magsisimula ang bayaran, at ano ang iba mo pang nakatakdang gastusin sa parehong mga buwan. Ang simpleng hakbang na ito ang isa sa pinakamahalagang payo ko dahil madaling magmukhang maliit ang isang hulog kapag tinitingnan nang hiwalay sa iba pang obligasyon.
Ang pinakamalakas na punto ay ang malinaw na pagpili ng panahon
Ang pinaka-kapaki-pakinabang na aspeto ng serbisyo ay ang pagpili sa pagitan ng tatlo at anim na buwan. Hindi ito maliit na detalye. Sa halip na isang fixed na iskedyul na kailangan mong tanggapin, may pagkakataon kang pumili ng panahon na mas malapit sa kakayahan ng iyong budget. Para sa isang planadong gamit sa bahay o kagamitang kailangan agad, maaaring mas maayos ang mas maikling panahon kung kaya ng buwanang cash flow. Para naman sa mas mabigat na halaga, maaaring mas manageable ang mas mahabang plano.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May trade-off dito na dapat seryosohin. Ang mas mahabang panahon ay maaaring magbigay ng mas maluwag na buwanang budget, pero pinahahaba rin nito ang panahong kailangan mong tandaan ang bayarin. Kapag may iba ka pang installment, subscription, renta, pamasahe, o regular na gastusin, maaaring hindi ang pinakamababang hulog ang pinakamatalinong piliin. Sa aking pananaw, ang tamang option ay iyong kaya mong bayaran kahit may isang hindi inaasahang gastos sa parehong buwan.
Isang kapaki-pakinabang na workflow ang gumawa muna ng personal na “payment calendar” bago gamitin ang app. Ilagay ang inaasahang hulog sa mga petsang karaniwang pumapasok ang iyong kita, pagkatapos ay tingnan kung may siksikan sa parehong linggo. Hindi kailangang maging komplikado ang talaan. Kahit simpleng listahan sa iyong notes app ay makatutulong para makita kung ang bagong bayarin ay pumapasok sa panahon na marami ka nang kailangang bayaran.
May isa pang hindi agad napapansin na pakinabang sa ganitong paraan ng pagsusuri: nakatutulong itong paghiwalayin ang tunay na pangangailangan sa impulsive purchase. Kapag pinilit mong ipaliwanag sa sarili kung saan manggagaling ang bawat hulog sa mga susunod na buwan, mas mabilis mong makikita kung sulit ba talaga ang bibilhin. Para sa akin, mas mahalaga ang ganitong disiplina kaysa sa mismong bilis ng checkout.
Isang makatotohanang sitwasyon kung saan may saysay ito
Isipin ang isang empleyadong kailangang bumili ng mahalagang gamit para sa trabaho ngunit ayaw ubusin ang buong perang nakalaan sa pagkain, pamasahe, at emergency fund. Kung pasok sa kanyang budget ang isang installment plan, maaaring gamitin ang app upang hatiin ang bayad sa tatlo o anim na buwan. Ang tamang paggamit dito ay hindi ang pagkuha ng pinakamalaking posibleng halaga, kundi ang pagpili ng planong hindi makasisira sa mga pangunahing gastusin.
Sa sitwasyong ito, irerekomenda kong gumawa muna ng dalawang bersiyon ng budget. Sa una, ilagay ang mas maikling repayment period at tingnan kung may sapat na natitira bawat buwan. Sa ikalawa, ilagay ang mas mahabang period at suriin kung mas komportable nga ba ito o lalo lamang pinahahaba ang commitment. Kung ang parehong option ay mag-iiwan sa iyo na kapos sa pagkain, renta, gamot, o ipon, hindi pa rin magandang bumili kahit available ang financing.
Kapaki-pakinabang din ang paggamit ng “cooling-off” habit. Hindi kailangang kumpirmahin ang isang non-essential purchase sa unang pagkakataong makita mo ito. I-save muna sa iyong listahan, balikan pagkatapos ng isang araw, at saka ihambing ang kabuuang halaga sa mga darating na bayarin. Hindi ito feature claim tungkol sa app; isa itong paraan ng paggamit na nakatutulong para hindi maging dahilan ang installment option ng mas madalas na pagbili.
Ang mga limitasyong hindi dapat balewalain
Ang pangunahing kahinaan ng Luvit x Junahand ay konektado mismo sa lakas nito: nagiging mas madaling gawin ang isang purchase kapag hindi kailangang bayaran agad ang buong halaga. Para sa taong may maayos na budget, praktikal ito. Para sa taong umaasa sa susunod na sahod para punan ang kasalukuyang kakulangan, maaari itong maging dagdag na pressure. Hindi binabago ng paghahati ng bayad ang tunay na presyo ng binili, at hindi rin nito inaalis ang obligasyon sa mga susunod na buwan.
Dapat ding maging maingat ang sinumang may maraming kasalukuyang installment. Kahit maliit ang bawat hulog kapag mag-isa, nagiging mabigat ang pinagsama-samang halaga. Ang mas ligtas na paraan ay bilangin ang lahat ng nakatakdang bayarin bago magdagdag ng panibago. Kung kailangan mong manghiram para mabayaran ang isang dating hulog, malinaw na hindi na gumagana nang maayos ang plano para sa iyo.
May friction din sa mismong pagdedesisyon. Ang isang user na naghahanap lamang ng mabilis na checkout ay maaaring mainip sa pangangailangang suriin ang repayment period at ang sariling budget. Para sa akin, hindi ito masamang friction. Mas mabuti ang ilang sandali ng pag-iisip kaysa sa mabilis na pagkuha ng planong hindi pala kakayanin. Pero kung ang hinahanap mo ay simpleng debit o cash payment na walang susunod na commitment, mas diretso ang karaniwang bank app, e-wallet, o regular na card payment.
Hindi ko rin ito pipiliin bilang pangunahing paraan ng pagbabayad para sa lahat ng uri ng gastos. Para sa maliliit at paulit-ulit na pang-araw-araw na bilihin, maaaring mas madaling mawalan ng pakiramdam kung magkano na ang kabuuang ginagastos kapag palaging hinahati ang bayad. Mas bagay ang ganitong tool sa isang planadong purchase na may malinaw na dahilan at may sapat na espasyo sa budget, hindi sa sunod-sunod na maliliit na impulse purchase.
Para kanino ito pinakaangkop
Pinakamahusay ang Luvit x Junahand para sa user na may regular na pinagkukunan ng kita, marunong magtala ng gastusin, at may malinaw na dahilan kung bakit kailangang hatiin ang bayad. Kung kaya mong magtakda ng limitasyon sa sarili at susuriin mo muna ang buong commitment, maaari itong maging maginhawang bahagi ng iyong financial routine. Ang pagiging libreng app ay nakatutulong para subukan ang serbisyo nang hindi kailangang magbayad para sa mismong pag-download.
Ang app ay may age rating na 3+, pero hindi ibig sabihin nito na ang isang bata ay dapat gumamit ng financial service nang walang gabay. Sa totoong buhay, ang ganitong app ay dapat pangasiwaan ng nasa hustong gulang na nakauunawa sa sariling kita at obligasyon. Ang rating ay tungkol sa content suitability, hindi garantiya na ang bawat user ay handa nang gumawa ng borrowing decision.
Mas gusto ko rin ito para sa taong nagsisimula pa lamang matutong mag-budget ngunit handang gumamit ng sariling talaan kasabay ng app. Hindi ko irerekomenda na umasa lamang sa notification o memorya. Magtakda ng personal reminder bago ang due date, itago ang record ng purchase, at regular na tingnan kung ilang installment commitments ang aktibo. Ang ganitong double-check ay lalong mahalaga kung gumagamit ka rin ng ibang lending o payment services.
Kung ikaw naman ay walang regular na income, hindi tiyak ang susunod na cash flow, o kasalukuyang naghahabol sa mga lumang utang, mas mabuting huwag muna itong gawing solusyon. Hindi nito malulutas ang kakulangan sa kita. Kung ang kailangan mo ay emergency assistance, dapat mong unahin ang mas ligtas na pagsusuri sa iyong available savings, tulong ng pamilya, o ibang opsiyong malinaw ang terms bago kumuha ng bagong commitment.
Paano ko ito ihahambing sa karaniwang alternatibo
Kung ikukumpara sa cash o debit payment, mas flexible ang Luvit x Junahand dahil hindi kailangang lumabas agad ang buong halaga. Kapalit nito, kailangan mong pamahalaan ang mga susunod na bayarin. Ang cash payment ay mas simple at mas madaling tapusin sa isang transaksiyon; ang installment option ay mas kapaki-pakinabang kapag may lehitimong dahilan para protektahan muna ang working cash.
Kung ikukumpara sa credit card, maaaring mas madaling maintindihan ng ilang user ang pagpili sa pagitan ng tatlo at anim na buwan kaysa sa paggamit ng revolving balance. Pero hindi dapat ipagpalagay na awtomatikong mas mura o mas ligtas ang isang option. Kailangang ihambing ang kabuuang babayaran, ang timing ng due dates, at ang epekto sa iyong credit o financial routine kung may hindi inaasahang pagkaantala sa kita.
Kung ikukumpara sa tradisyonal na personal loan, mas angkop ang ganitong setup sa isang partikular na purchase kaysa sa pangkalahatang pangangailangan ng pera. Hindi ko ito gagamitin para pagsama-samahin ang maraming utang o tustusan ang gastusing wala pang malinaw na budget. Sa ganitong kaso, mas mahalaga ang financial counseling o mas maingat na debt plan kaysa sa isa pang mabilis na payment option.
Mga praktikal na hakbang bago kumpirmahin ang isang plano
Una, tingnan ang buong halagang kailangang bayaran at huwag tumingin sa buwanang hulog lamang. Ikalawa, ilagay ang hulog sa iyong aktuwal na budget kasama ang pagkain, tirahan, transportasyon, utilities, at ipon. Ikatlo, mag-iwan ng allowance para sa hindi inaasahang gastusin. Kung wala nang natitirang buffer pagkatapos idagdag ang installment, senyales iyon na masyadong mabigat ang purchase.
Ikaapat, pumili ng repayment period batay sa stability ng iyong income, hindi sa kagustuhang gawing pinakamaliit ang hulog. Ang mas mahabang plano ay hindi laging mas magaan sa kabuuan. Ikalima, magtakda ng reminder sa labas ng app upang hindi nakasalalay ang buong sistema sa isang notification. At panghuli, pagkatapos ng purchase, iwasang magdagdag agad ng panibagong installment hanggang makita mong komportable mong natutupad ang kasalukuyang commitment.
Ang kasalukuyang bersiyon ay 2.3.0 at gumagana sa Android 7.0 pataas. Mahalaga ito para sa mga gumagamit ng mas lumang Android phone dahil hindi kinakailangang bago ang device para ma-access ang app. Gayunman, bago magplano ng transaksiyon, tiyaking maayos ang iyong phone, internet connection, at access sa account dahil ang anumang financial task ay mas mabuting gawin kapag hindi nagmamadali o gumagamit ng hindi pamilyar na device.
Hatol ko matapos timbangin ang gamit at panganib
Sa kabuuan, nakikita ko ang Luvit x Junahand bilang isang praktikal ngunit kailangang disiplinahang financial app. Ang malinaw na tatlo o anim na buwang pagpipilian ay madaling iugnay sa personal na budget, at ang libreng access ay nag-aalis ng isang hadlang para sa gustong subukan ang ganitong uri ng payment arrangement. May sapat na user interest ang app, at ang rating na 4.7 ay nagpapahiwatig ng positibong pagtanggap mula sa maraming nag-rate dito.
Ang malinaw kong kondisyon sa rekomendasyon ay ito: gamitin ito para sa isang planadong pangangailangan, hindi para bigyang-katwiran ang pagbiling hindi mo kayang bayaran. Ang tunay na sukatan ng magandang installment plan ay kung kaya mo itong tapusin nang hindi sinasakripisyo ang pangunahing gastusin at emergency buffer. Kung kaya mong mag-budget, magtakda ng reminders, at suriin ang kabuuang commitment, sulit itong isaalang-alang.
Kung mas gusto mo ang ganap na simpleng bayaran at ayaw mong magkaroon ng dagdag na obligasyon, mas mabuti ang cash, debit, o regular na payment method. Kung hindi naman tiyak ang iyong kita o marami ka nang utang, hindi ito ang tamang unang hakbang. Para sa tamang audience, gayunman, nagbibigay ang Luvit x Junahand ng maayos na paraan upang gawing mas planado ang isang malaking purchase sa halip na biglang maubos ang buong available cash.
Ang app ay inilabas noong Setyembre 24, 2025, at may content rating na 3+. Bilang isang libreng app sa pananalapi mula sa Wefund Lending corp, pinakamalakas ang dating nito kapag ginagamit bilang bahagi ng maingat na pagba-budget, hindi bilang kapalit ng pag-iisip. Sa aking huling hatol, irerekomenda ko ito sa mga user na may malinaw na repayment plan at sapat na kita, ngunit lalampasan ko muna ito kung ang layunin ay punan ang permanenteng kakulangan sa pera.
Mga madalas itanong
01Ano ang Luvit x Junahand at para kanino ito ginawa?
Ang Luvit x Junahand ay isang app na nakatuon sa pakikipag-ugnayan, pagkilala sa ibang tao, at pagbuo ng koneksyon sa online. Batay sa disenyo at mga pangunahing feature nito, mas angkop ito sa mga user na naghahanap ng social o dating-style na karanasan. Bago magpatuloy, mahalagang basahin ang paglalarawan sa app store upang malaman ang kasalukuyang audience, limitasyon sa edad, at mga serbisyong available sa iyong bansa.
02Libre bang gamitin ang Luvit x Junahand, o may bayad na mga feature?
Maaaring ma-download ang Luvit x Junahand nang libre, ngunit posibleng may mga in-app purchase, premium option, o feature na nangangailangan ng bayad. Karaniwan sa ganitong uri ng app ang pagkakaroon ng limitasyon sa libreng paggamit, gaya ng mas kaunting interaction o access sa ilang advanced function. Suriin muna ang presyo, subscription period, auto-renewal policy, at refund rules bago magbayad.
03Ligtas ba ang paggamit ng Luvit x Junahand at paano pinoprotektahan ang personal na impormasyon?
Tulad ng ibang social o dating app, dapat maging maingat sa pagbabahagi ng pangalan, lokasyon, numero ng telepono, larawan, at iba pang sensitibong detalye. Basahin ang privacy policy ng Luvit x Junahand upang malaman kung anong impormasyon ang kinokolekta at kung paano ito ginagamit. Huwag agad magpadala ng pera o makipagkita nang mag-isa sa taong nakilala lamang online.
04Kailangan ba ng account o espesyal na pahintulot para magamit ang app?
Posibleng mangailangan ang Luvit x Junahand ng account registration, gaya ng email address, mobile number, o pag-sign in gamit ang ibang platform. Maaari rin itong humingi ng pahintulot para sa notifications, camera, larawan, o lokasyon, depende sa feature na gagamitin. Inirerekomenda kong payagan lamang ang mga permission na kailangan talaga at suriin ang settings kung nais mong limitahan ang access ng app.
05Gumagana ba ang Luvit x Junahand sa lahat ng Android at iPhone?
Hindi garantisadong gagana ang Luvit x Junahand sa bawat Android device o iPhone. Nakadepende ang compatibility sa bersyon ng operating system, available storage, hardware, internet connection, at kung available ang app sa iyong rehiyon. Bago mag-download, tingnan ang minimum OS requirement, file size, developer information, at pinakabagong user reviews sa Google Play Store o App Store upang maiwasan ang compatibility o performance problem.


